Dégât causé par le voisin : votre assurance habitation vous couvre-t-elle ?
Vous disposez de 5 jours ouvrés pour déclarer un dégât des eaux causé par un voisin. Le paiement dépend ensuite de votre statut, propriétaire, locataire ou copropriété, et du montant des dégâts : en dessous de 5 000 € HT, la convention IRSI simplifie souvent l’indemnisation sans attendre l’identification définitive du responsable.
C’est justement ce qu’on va voir ensemble.
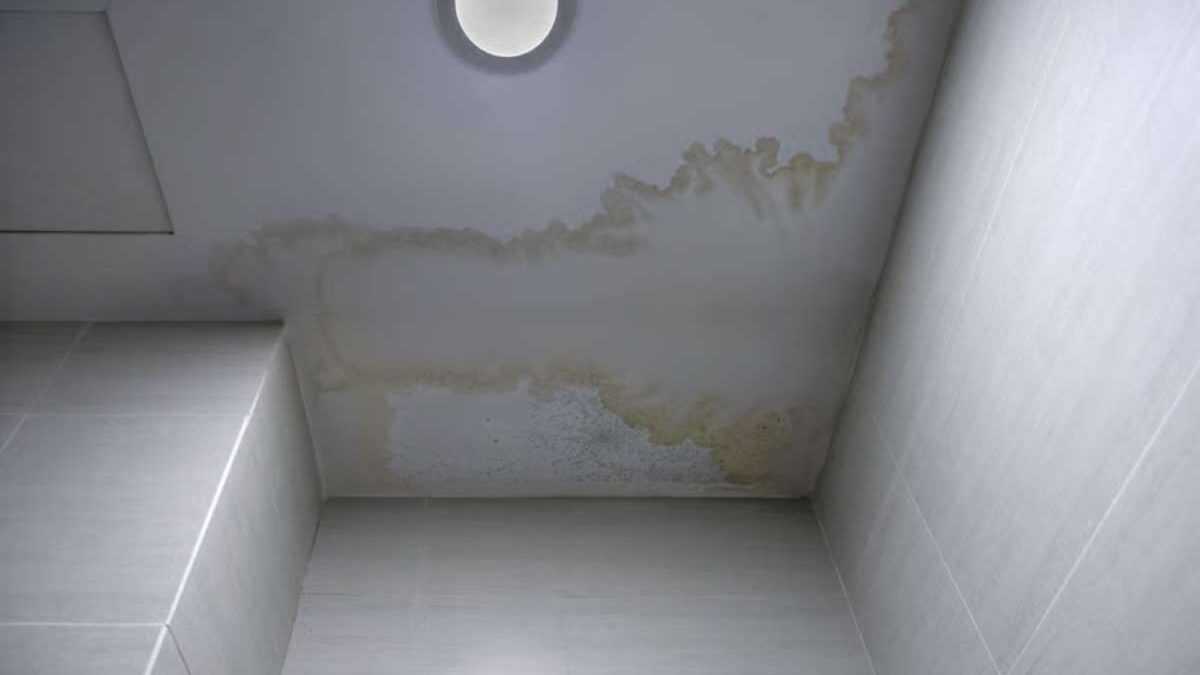
Que faire dans les premières heures après avoir découvert le dégât ?
La première chose à faire, c’est d’identifier d’où vient l’eau. Si la tache se forme au plafond, la fuite provient presque toujours de l’appartement du dessus. Prévenez le voisin sans attendre, ou contactez le syndic si vous êtes en copropriété et que personne ne répond.
Si l’écoulement démarre chez vous, coupez l’arrivée d’eau générale avant toute chose. En cas de fuite importante, coupez aussi l’électricité pour écarter tout risque de court-circuit. Mettez ensuite vos meubles et appareils électriques à l’abri, épongez et aérez la pièce pour limiter l’apparition de moisissures.
Un point souvent oublié : vous n’avez pas le droit d’entrer chez votre voisin sans son accord, même avec un jeu de clés. Si la fuite est grave et que personne ne répond, la solution passe par le syndic ou, en dernier recours, par les pompiers.
Quel délai pour déclarer le sinistre à votre assureur ?
Ce délai court à partir du jour où vous constatez le sinistre, pas du jour où il s’est produit. Envoyez votre déclaration par lettre recommandée ou via votre espace en ligne, en précisant la date de découverte et l’origine présumée de la fuite. Passé ce délai, l’indemnisation peut être compromise, même si les dégâts sont bien réels.
Le constat amiable, un document à ne pas négliger
Remplissez et signez un constat amiable de dégât des eaux avec toutes les parties concernées, voisin ou syndic selon l’origine du problème. Ce document déclenche les conventions inter-assurances et accélère nettement le traitement du dossier. Photographiez les dégâts avant tout nettoyage : ces images serviront de preuve à l’expert mandaté par l’assureur.
Et surtout, ne jetez rien avant le passage de l’expert. Même un arrangement à l’amiable avec le voisin mérite une déclaration à titre conservatoire, histoire de protéger vos droits si des désordres plus graves apparaissent plus tard.
Qui est responsable selon votre statut ?
La responsabilité ne se limite pas à désigner celui d’où vient l’eau. Elle dépend surtout de votre statut d’occupant, et c’est souvent là que les idées reçues s’effondrent.
Si vous êtes propriétaire occupant ou locataire
Le propriétaire occupant à l’origine du sinistre voit sa propre assurance habitation prendre en charge la recherche de fuite et les réparations chez le voisin. Le locataire, lui, doit entretenir les équipements de son logement : joints, flexibles, mécanisme de chasse d’eau. Si la fuite vient d’un défaut d’entretien, sa responsabilité est engagée et sa garantie recours des voisins et des tiers indemnise les personnes touchées.
Si le sinistre vient des parties communes ou d’un bailleur
Quand la fuite provient d’une colonne d’eau, d’une toiture ou d’un chauffage collectif, c’est l’assurance de la copropriété qui doit indemniser les résidents concernés. Le propriétaire bailleur, quant à lui, reste responsable des réparations liées à la vétusté ou à un vice de construction du logement loué.
Pourquoi la convention IRSI change la donne
Franchement, c’est le mécanisme le moins connu et pourtant le plus utile pour accélérer une indemnisation.
Comment se répartissent les frais entre assureurs
La convention IRSI, indemnisation et recours des sinistres immeubles, s’applique dans les immeubles collectifs. En dessous du seuil de 5 000 € HT, votre propre assureur avance l’expertise et le remboursement de vos réparations, sans attendre l’identification définitive du responsable. Résultat : vous êtes indemnisé plus vite, et ce sont ensuite les compagnies qui se répartissent la facture entre elles selon des grilles forfaitaires.
Devez-vous payer une franchise si le dégât vient du voisin ?
Pourtant, cette question revient systématiquement, et la réponse dépend d’où vient le sinistre. Si le dégât survient dans votre propre logement, vous payez la franchise prévue par votre contrat. En revanche, si le dégât provient de chez le voisin et touche seulement votre logement, vous ne devriez pas avoir à régler de franchise, ou vous pouvez en demander le remboursement à l’assureur du responsable.
Que faire si le voisin refuse de coopérer ou n’est pas assuré ?
Un voisin qui refuse de signer le constat ou de déclarer le sinistre à son assureur, ça arrive plus souvent qu’on ne le pense.
La mise en demeure et la protection juridique
Dans ce cas, envoyez-lui une lettre de mise en demeure en recommandé avec accusé de réception. Détaillez les dégâts constatés, joignez vos photos et fixez un délai de réponse clair. Si le blocage persiste, votre garantie de protection juridique peut permettre à votre assureur de missionner un commissaire de justice pour dresser un constat officiel, sans avance de frais de votre part.
Si le voisin responsable n’est pas assuré du tout, ce n’est pas à vous d’en subir les conséquences. Déclarez normalement le sinistre à votre propre assureur : vous serez indemnisé, et c’est votre compagnie qui se chargera ensuite de récupérer les frais auprès du tiers non assuré.
Combien de temps dure une indemnisation après un dégât des eaux ?
Les délais varient selon la complexité du dossier et le passage ou non par la convention IRSI. Comptez généralement entre 3 et 8 semaines pour les dossiers simples, et parfois plusieurs mois en cas de litige sur la responsabilité ou d’expertise contradictoire.
Avant de signer quoi que ce soit avec votre voisin, vérifiez toujours ce que couvre exactement votre garantie recours des voisins et des tiers, certains contrats excluent des situations qu’on pense pourtant couvertes.