Votre assurance habitation couvre-t-elle votre pompe à chaleur ?
Une pompe à chaleur représente entre 5 000 et 20 000 € selon le modèle et la configuration de votre logement. C’est un investissement conséquent, et pourtant beaucoup de propriétaires ignorent ce que leur assurance habitation couvre réellement sur cet équipement, et surtout ce qu’elle ne couvre pas.
Voilà pour le contexte. Passons au concret.
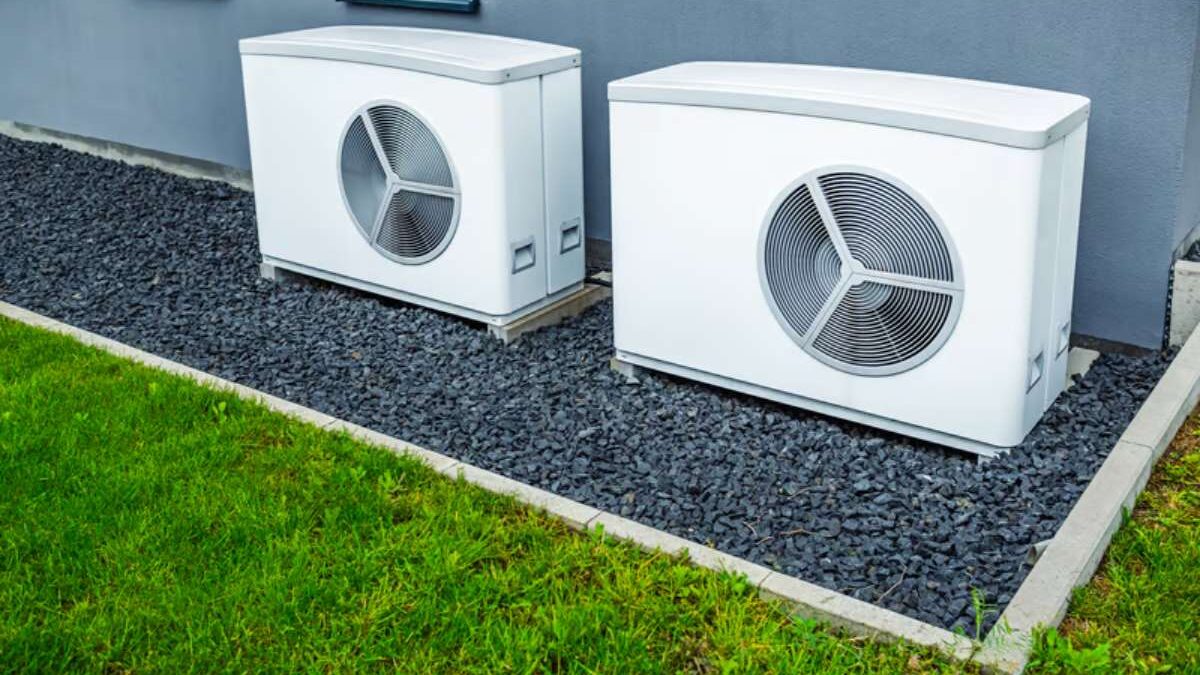
Y a-t-il des garanties PAC incluses dans votre contrat de base ?
Bonne nouvelle : vous n’êtes pas totalement sans filet. Votre contrat d’assurance multirisque habitation (MRH) intègre par défaut plusieurs garanties qui s’appliquent à votre pompe à chaleur, au même titre qu’aux autres équipements de votre logement.
Concrètement, votre PAC est généralement protégée contre les incendies et explosions, les dégâts des eaux, les tempêtes, la grêle et la foudre. Si un orage violent endommage votre unité extérieure ou qu’un incendie ravage votre installation, votre contrat de base prendra le relais, sous réserve que vous ayez bien déclaré l’équipement à votre assureur (on y revient).
Ce socle de garanties est solide pour les sinistres les plus courants. Mais il laisse de côté des situations qui arrivent pourtant régulièrement avec ce type d’équipement.
Votre PAC est à l’extérieur : attention, elle est exposée !
L’unité extérieure d’une PAC air-air ou air-eau est, par définition, installée dehors. Elle fait face aux intempéries, mais aussi à d’autres risques que l’on n’anticipe pas toujours : un chantier de voisinage, un véhicule qui recule maladroitement, une tentative de vol ou encore une surtension électrique provoquée par un coup de foudre à proximité.
La carte électronique, le point faible que peu d’assurés connaissent
Le composant le plus sensible d’une PAC moderne, c’est la carte électronique de type Inverter. Elle pilote la régulation de la puissance et optimise la consommation. Elle est aussi particulièrement vulnérable aux variations de tension du réseau électrique. Une surtension, même brève, peut la griller complètement, et son remplacement seul peut dépasser 1 500 €.
Or, les dommages électriques ne figurent pas systématiquement dans les garanties de base. C’est l’une des premières choses à vérifier dans votre contrat.
Le vol de l’unité extérieure : un risque sous-estimé
Les unités extérieures de PAC sont de plus en plus ciblées par des vols, notamment pour récupérer les métaux qu’elles contiennent. La garantie vol de votre MRH peut couvrir cet équipement, mais uniquement si la PAC est ancrée au sol ou fixée aux bâtiments assurés, et souvent sous réserve de souscrire cette option en complément du contrat de base. Vérifiez ce point précisément avec votre assureur.
Ce que l’assurance habitation ne couvre pas par défaut
Plusieurs situations très concrètes restent hors du champ de votre contrat standard, et c’est là que les mauvaises surprises surviennent.
La panne mécanique liée à l’usure normale n’est pas un sinistre au sens assurantiel du terme. Si votre compresseur lâche après dix ans de fonctionnement, votre assurance habitation ne remboursera rien, sauf si vous avez souscrit une extension spécifique. Même chose pour les dommages résultant d’un défaut d’entretien : si vous n’avez pas fait contrôler votre installation par un professionnel qualifié, l’assureur peut légitimement refuser toute indemnisation.
Les pannes accidentelles causées par un tiers (un chantier voisin, un outil qui tombe sur l’unité extérieure) nécessitent quant à elles une garantie dommages accidentels, qui ne figure pas non plus dans tous les contrats de base.
Enfin, les PAC destinées aux piscines constituent un cas à part. Contrairement aux PAC de chauffage intérieur, elles ne sont généralement pas couvertes automatiquement. Une option jardin ou piscine est le plus souvent nécessaire.
Vous venez d’installer une PAC : avez-vous prévenu votre assureur ?
C’est l’étape que beaucoup oublient, et qui peut coûter très cher. Une pompe à chaleur n’est pas systématiquement intégrée à votre contrat au moment de son installation. Si vous ne déclarez pas le nouvel équipement à votre assureur, vous prenez le risque qu’il soit considéré comme non assuré au moment d’un sinistre.
La démarche est pourtant simple : contactez votre assureur après l’installation, signalez l’équipement et vérifiez avec lui les garanties applicables. Il pourra vous proposer une extension de votre contrat existant ou une option dédiée aux équipements de développement durable, formule que proposent notamment la Matmut, la Macif ou AXA pour couvrir PAC, panneaux solaires et bornes de recharge.
Conservez également tous vos documents : facture d’achat, attestation de l’installateur, et par la suite les justificatifs d’entretien. En cas de sinistre, l’assureur les demandera systématiquement.
Quelles extensions de garantie valent vraiment le coup ?
Quelques options méritent une attention particulière selon votre configuration.
La garantie dommages électriques
C’est souvent la plus utile sur une PAC récente. Elle couvre les dysfonctionnements causés par une surtension, un orage ou une défaillance du réseau de distribution d’électricité. Sur un équipement aussi dépendant de l’électronique, c’est une protection sérieuse. L’installation d’un parafoudre sur votre circuit peut par ailleurs être conseillée pour renforcer la protection de l’unité extérieure.
La garantie valeur à neuf
Sans cette option, l’indemnisation standard applique un coefficient de vétusté : plus votre PAC est ancienne, plus le remboursement est réduit. La valeur à neuf permet un remboursement intégral sans déduction d’âge. Sur un équipement dont la durée de vie moyenne est estimée entre 15 et 20 ans, cela peut faire une différence substantielle si un sinistre survient à mi-vie.
La garantie dommages accidentels
Elle couvre les dommages imprévus causés par un choc ou un accident extérieur. Pertinente si votre unité extérieure est installée dans un espace exposé, à proximité d’une allée de passage ou d’une zone de travaux fréquents, par exemple.
Garantie décennale de l’installateur et assurance habitation : deux protections distinctes
L’assurance habitation et la garantie décennale de votre installateur sont deux choses différentes, et il est important de ne pas les confondre.
La garantie décennale, obligatoire pour tout professionnel du bâtiment en France, couvre pendant dix ans les dommages qui rendent le logement inhabitable ou inutilisable, notamment une panne totale du système de chauffage imputable à une malfaçon. Pour bénéficier de cette protection, votre installateur doit être titulaire de cette garantie au moment des travaux : demandez-lui systématiquement une attestation.
Attention : depuis un arrêt de mars 2024, la garantie décennale ne s’applique plus automatiquement aux PAC installées en remplacement sur un ouvrage existant. Son application sur les bâtiments existants est devenue plus complexe. Si vous avez remplacé une ancienne chaudière par une PAC, renseignez-vous précisément auprès de votre installateur sur l’étendue de sa couverture.
En complément, deux autres garanties s’appliquent dès l’achat : la garantie constructeur (généralement deux ans), qui couvre les pièces défectueuses, et la garantie biennale, qui protège les éléments dissociables comme le thermostat.
Ces garanties légales et votre assurance habitation fonctionnent en parallèle. La première couvre les responsabilités de l’installateur ou du fabricant ; la seconde vous protège, vous, contre les sinistres du quotidien.
Un dernier point souvent négligé : l’entretien de votre PAC est une obligation légale depuis juillet 2020 pour les appareils d’une puissance comprise entre 4 et 70 kW. Un contrôle par un professionnel qualifié doit être effectué tous les deux ans. Le non-respect de cette obligation peut suffire à justifier un refus d’indemnisation de la part de votre assureur. Programmez ce contrôle, idéalement en septembre ou octobre avant la saison de chauffe, et conservez l’attestation d’entretien avec vos documents d’assurance.